
Financer une machine à glace italienne professionnelle représente une décision importante pour un restaurant, un hôtel ou un glacier. Au-delà du confort de trésorerie, beaucoup de professionnels s’interrogent sur les avantages fiscaux du leasing d’une machine à glace : déductibilité des loyers, récupération de la TVA, absence d’immobilisation au bilan.
Ces avantages existent, mais ils dépendent du type de contrat, du régime fiscal de l’entreprise et de son droit à déduction. Ce guide 2026 vous explique les règles générales et vous aide à comparer le leasing avec l’achat comptant ou le crédit classique.
Temps de lecture : 8 minutes
Avantages fiscaux du leasing de machine à glace en 2026
- Leasing d’une machine à glace : location simple, location financière ou crédit-bail ?
- Les avantages fiscaux du leasing d’une machine à glace en pratique
- Peut-on récupérer la TVA sur la location d’une machine à glace ?
- Leasing ou achat d’une machine à glace : quel traitement fiscal ?
- Simulation sur 3 et 5 ans : la méthode pour comparer
- Fin de contrat : que se passe-t-il si vous levez l’option d’achat ?
- Restaurant, hôtel, glacier : ce que le leasing change au quotidien
- Que vérifier dans un contrat de leasing avant de signer ?
- Choisir entre leasing et achat en connaissance de cause
- FAQ sur le leasing d’une machine à glace professionnelle
Leasing d’une machine à glace : location simple, location financière ou crédit-bail ?
Le mot « leasing » recouvre en pratique plusieurs formules. La location simple consiste à louer un matériel pour une durée donnée, sans possibilité de l’acheter à l’issue du contrat. La location financière, souvent appelée location longue durée, repose sur un contrat entre un bailleur, généralement un organisme financier, et un preneur, l’entreprise utilisatrice. Le crédit-bail mobilier, enfin, est une opération de location de matériel qui prévoit une option d’achat en fin de contrat à un prix convenu, appelé valeur résiduelle.
Cette distinction n’est pas qu’une question de vocabulaire. Selon le BOFiP-Impots, la base documentaire officielle de la Direction générale des Finances publiques (DGFiP), ce sont le contrat et ses clauses qui déterminent le traitement fiscal applicable. Il ne faut pas non plus confondre le crédit-bail mobilier, qui concerne les équipements comme une machine à glace, avec le crédit-bail immobilier, qui obéit à des dispositions spécifiques.
Chez Dolce Gelati, nous proposons aux professionnels plusieurs formules pour équiper leur établissement en machines Gelmatic : la vente, la location saisonnière et le financement par leasing. Le choix entre ces options dépend autant de votre activité que de votre situation fiscale.
Les avantages fiscaux du leasing d’une machine à glace en pratique
Des loyers déductibles du résultat imposable, sous conditions
Le principal avantage fiscal du leasing d’une machine à glace professionnelle tient à la déduction des loyers. D’après le BOFiP, les loyers versés dans le cadre d’un crédit-bail mobilier sont, en principe, déductibles du résultat imposable du locataire. La même logique s’applique aux dépenses de location de matériel : elles peuvent constituer une charge déductible.
Cette déduction suppose que les conditions générales de déductibilité soient réunies. La dépense doit être engagée dans l’intérêt de l’exploitation, correspondre à une charge réelle et justifiée, et respecter le rattachement à l’exercice auquel elle se rapporte. Concrètement, seule la fraction du loyer courue pendant l’exercice est déductible sur cet exercice. Une machine à glace italienne utilisée pour l’activité d’un glacier, d’un restaurant ou d’un hôtel peut répondre à l’exigence d’intérêt de l’exploitation, sous réserve de la situation réelle et des justificatifs.
À noter également : le BOFiP prévoit une limitation spécifique pour les véhicules de tourisme en crédit-bail. Une machine à glace professionnelle n’étant pas un véhicule, cette limitation ne la vise pas en principe.
Une déduction, pas une réduction d’impôt
Il est important de bien comprendre la portée de cet avantage. Déduire un loyer ne revient pas à le retrancher de l’impôt à payer, euro pour euro. La déduction diminue le résultat imposable, c’est-à-dire la base sur laquelle l’impôt est calculé.
L’effet réel dépend donc du montant du bénéfice, du taux applicable et du régime fiscal de l’entreprise (IS, IR, BIC). Une société soumise à l’impôt sur les sociétés (IS) et un exploitant individuel relevant des bénéfices industriels et commerciaux (BIC) à l’impôt sur le revenu (IR) ne retireront pas le même bénéfice d’une charge déductible identique.
Important
Ni le leasing ni l’achat ne garantissent une économie fiscale déterminée. Seul un expert-comptable peut chiffrer l’impact réel d’un contrat sur votre résultat imposable.
Peut-on récupérer la TVA sur la location d’une machine à glace ?
La question revient souvent : peut-on récupérer la TVA sur une location de machine à glace alors que l’on n’en est pas propriétaire ? Le BOFiP est clair sur ce point. Le fait de ne pas être propriétaire du bien n’interdit pas, à lui seul, la déduction de la TVA (taxe sur la valeur ajoutée). Le droit à déduction de la TVA peut s’exercer si ses conditions sont remplies, notamment si le bien est nécessaire à l’exploitation et si la dépense est supportée par l’entreprise.
Les conditions pour récupérer la TVA sur les loyers
Cette récupération n’est cependant pas automatique. Elle dépend de votre assujettissement, de l’usage professionnel de la machine et de la nature de vos opérations. Une entreprise placée sous le régime de la franchise en base de TVA, ou dont l’activité n’ouvre pas droit à déduction, ne pourra pas nécessairement récupérer la TVA facturée sur les loyers. Pour un restaurant, un hôtel ou un glacier assujetti qui vend ses glaces avec TVA, la déduction est en revanche envisageable dans les conditions prévues par le Code général des impôts.
Leasing ou achat d’une machine à glace : quel traitement fiscal ?
Lorsque vous achetez une machine, le prix d’acquisition n’est pas, en règle générale, déduit immédiatement comme une charge courante. Le matériel est inscrit à l’actif en tant qu’immobilisation, puis amorti selon les règles applicables. En location ou en crédit-bail, le bailleur reste propriétaire : vous déduisez les loyers, mais vous ne comptabilisez pas d’amortissement de la machine. Le tableau ci-dessous résume ces différences à partir des principes exposés par le BOFiP.
Comparer leasing et achat de machine à glace
| Critère | Location ou crédit-bail | Achat comptant ou à crédit |
|---|---|---|
| Dépense déduite | Loyers, sous conditions | Pas de déduction immédiate du prix d’achat en règle générale |
| Amortissement | Aucun pour le locataire pendant le contrat | Amortissement possible du matériel immobilisé |
| TVA | Déduction possible sur les loyers si l’entreprise y a droit | Déduction possible sur l’acquisition si les conditions sont remplies |
| Propriété | Le bailleur reste propriétaire | L’entreprise est propriétaire |
| Trésorerie | Étalement du financement | Décaissement immédiat ou remboursement d’emprunt |
| Fin de période | Restitution, renouvellement ou levée d’option | Revente ou conservation du matériel |
Sur le plan purement financier, l’argument majeur du leasing reste la préservation de la trésorerie : vous n’avez pas à mobiliser le prix complet de la machine au démarrage. Avec un crédit classique, vous êtes propriétaire dès le départ, vous amortissez le matériel et vous pouvez en principe déduire les intérêts d’emprunt, mais l’emprunt pèse sur votre capacité d’endettement.
Simulation sur 3 et 5 ans : la méthode pour comparer
Les sources fiscales officielles ne permettent pas d’affirmer qu’un leasing est toujours plus avantageux qu’un achat. Pour trancher, il faut comparer le coût total du contrat avec le coût complet de l’acquisition, sur une même durée. Plutôt que de vous proposer des montants qui ne correspondraient pas à votre situation, voici la grille à remplir avec les chiffres de votre offre et de votre expert-comptable.
| Élément à chiffrer | Leasing sur 3 ans (36 mois) | Leasing sur 5 ans (60 mois) | Achat |
|---|---|---|---|
| Sorties de trésorerie | Loyer mensuel x 36 + frais de dossier | Loyer mensuel x 60 + frais de dossier | Prix d’achat, ou mensualités et intérêts si crédit |
| Charge déductible | Loyers rattachés à chaque exercice | Loyers rattachés à chaque exercice | Dotations aux amortissements et intérêts éventuels |
| TVA | Sur chaque loyer, récupérable sous conditions | Sur chaque loyer, récupérable sous conditions | Sur le prix d’achat, récupérable sous conditions |
| Fin de période | Valeur résiduelle si levée d’option | Valeur résiduelle si levée d’option | Valeur de revente de la machine |
| Services | Inclus ou non selon le contrat | Inclus ou non selon le contrat | À budgéter séparément |
Un contrat sur 5 ans réduit le montant de chaque loyer, mais il allonge l’engagement et peut augmenter le coût total. Un contrat sur 3 ans concentre l’effort financier, mais permet de renouveler plus vite un équipement qui tourne intensément en saison. Mettez ces scénarios en regard de votre production de glaces prévue pour juger de la rentabilité réelle de la machine.
Fin de contrat : que se passe-t-il si vous levez l’option d’achat ?
En crédit-bail mobilier, la levée d’option vous rend propriétaire de la machine pour le prix fixé au contrat. À partir de ce moment, le matériel relève des règles applicables aux immobilisations et à leur amortissement. Le traitement exact doit être examiné à partir des clauses du contrat et de votre situation comptable au moment du rachat. C’est typiquement un point à valider avec votre expert-comptable, car il conditionne la manière dont la valeur résiduelle sera inscrite et amortie.
Si vous ne levez pas l’option, la machine est restituée au bailleur, ou le contrat peut être renouvelé selon les conditions prévues. Pour un établissement qui souhaite monter en gamme, par exemple passer d’un modèle à gravité à un modèle à pompe, la restitution peut être l’occasion de changer d’équipement sans avoir à revendre l’ancien.
Restaurant, hôtel, glacier : ce que le leasing change au quotidien
Peut-on déduire les loyers d’une machine à glace dans un restaurant ou un hôtel ? Oui, en principe, dès lors que la machine est affectée à la production ou au service et que les conditions générales de déductibilité sont respectées. Pour un hôtel haut de gamme, un restaurant gastronomique, un camping ou un glacier, la machine à glace italienne est un équipement de production à part entière, au même titre qu’un four ou une cave réfrigérée.
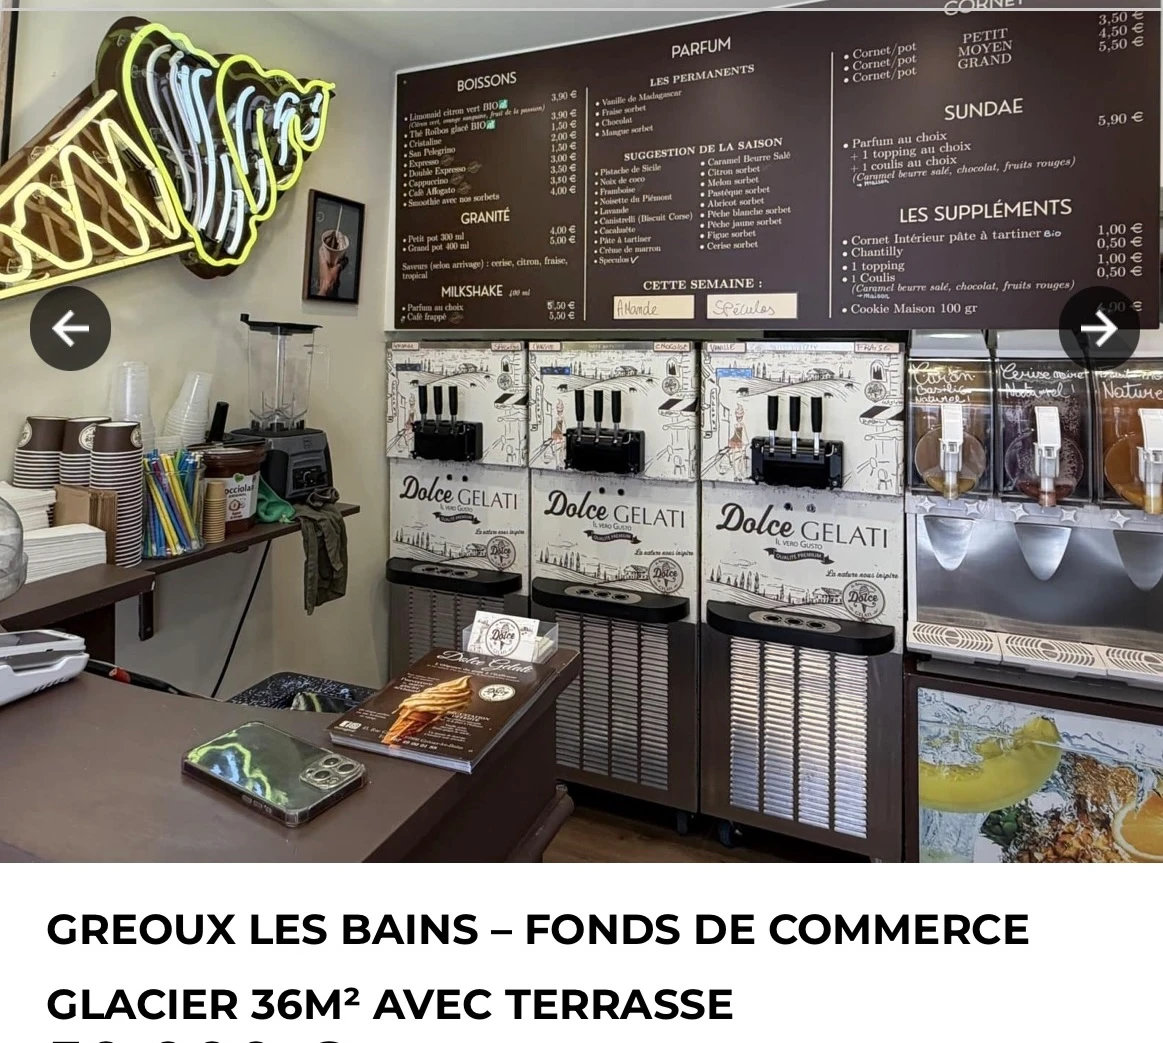
Le leasing répond aussi à un enjeu opérationnel : la continuité de service en production de glaces. Une panne en pleine saison coûte bien plus cher qu’un loyer. C’est pourquoi les clauses de maintenance, d’installation et de remplacement comptent autant que l’avantage fiscal.
Nous accompagnons nos clients avec l’installation, la formation et le suivi des machines Gelmatic fabriquées en Italie, comme la Gelmatic BV Easy 2 PM, ainsi qu’avec nos mix de glace italienne Dolce au lait entier, pour une qualité régulière d’un service à l’autre. Vous trouverez le détail de nos formules sur notre page dédiée au financement par leasing.
Bon à savoir
Pour une activité saisonnière, la location saisonnière peut constituer une alternative au leasing longue durée. Le gardiennage de la machine hors saison permet par ailleurs de limiter les contraintes de stockage et d’hivernage.
Que vérifier dans un contrat de leasing avant de signer ?
Avant de vous engager, lisez attentivement le contrat et faites-le relire par votre expert-comptable. Voici les points à contrôler en priorité :
Les points de vigilance à analyser
- la nature exacte du contrat (location simple, location financière ou crédit-bail) et l’identité du bailleur
- la durée, le montant des loyers hors taxes et TTC, et le coût total du contrat
- les frais annexes : frais de dossier, assurance, pénalités de résiliation anticipée
- l’existence d’une option d’achat et le montant de la valeur résiduelle
- les clauses de maintenance, d’installation, de formation et de remplacement en cas de panne
- les conditions de restitution ou de renouvellement en fin de contrat
Choisir entre leasing et achat en connaissance de cause
Les avantages fiscaux du leasing d’une machine à glace sont réels, mais ils ne doivent pas être surestimés. La déductibilité des loyers, la récupération possible de la TVA et l’absence d’immobilisation au bilan s’apprécient toujours au regard de votre contrat et du régime fiscal de votre entreprise. Le leasing se distingue surtout par l’étalement du financement et la préservation de la trésorerie.
Pour choisir entre leasing et achat, comparez le coût total sur 3 et 5 ans, tenez compte des services inclus et faites valider votre projet par un expert-comptable. Nous restons à votre disposition pour construire une offre complète, de la machine Gelmatic à la glace Dolce, adaptée à votre établissement.
À retenir sur les avantages fiscaux du leasing de machine à glace
En résumé, le leasing d’une machine à glace professionnelle offre des avantages fiscaux potentiels (déductibilité des loyers, récupération possible de la TVA, absence d’immobilisation au bilan), mais leur portée dépend toujours de votre régime fiscal, de votre droit à déduction et des clauses du contrat.
Avant de signer, confrontez les simulations fournies par le bailleur avec les calculs de votre expert-comptable et vos contraintes opérationnelles (saisonnalité, volume de production, besoin de maintenance) afin de retenir la solution – leasing, achat comptant, crédit ou location saisonnière – la plus cohérente pour votre établissement.
FAQ sur le leasing d’une machine à glace professionnelle
Un auto-entrepreneur peut-il bénéficier des mêmes avantages ?
Un micro-entrepreneur relevant du régime micro ne déduit pas ses charges réelles, puisqu’un abattement forfaitaire s’applique à son chiffre d’affaires. Les loyers ne réduisent donc pas directement son résultat imposable. S’il est en franchise en base de TVA, il ne récupère pas non plus la TVA sur les loyers.
Le leasing apparaît-il dans l’endettement de l’entreprise ?
Dans les comptes sociaux établis selon les règles françaises, les loyers de crédit-bail sont comptabilisés en charges et la machine n’est pas inscrite à l’actif du preneur. Les engagements de crédit-bail doivent toutefois être mentionnés en annexe, et les banques en tiennent compte dans leur analyse.
Peut-on résilier un contrat de leasing avant son terme ?
C’est possible selon les clauses du contrat, mais la résiliation anticipée entraîne généralement le paiement d’une indemnité. Vérifiez ces conditions avant de signer, surtout si votre activité est récente ou saisonnière.
Le leasing est-il adapté à une première machine à glace ?
Il peut l’être, car il évite un investissement initial important au moment où l’activité démarre. Il convient cependant de bien dimensionner la machine, entre modèle à gravité et modèle à pompe, selon le volume de service attendu, afin de ne pas payer des loyers pour une capacité inutilisée.
